daRedazione|Set 11, 2025|Diritto d'Impresa
La società benefit rappresenta una delle più rilevanti innovazioni giuridiche introdotte nel diritto societario italiano negli ultimi anni. Con la Legge di Stabilità del 2016 (L. n. 208/2015, commi 376-384), il legislatore ha recepito e adattato al nostro ordinamento l’esperienza maturata negli Stati Uniti con lebenefit corporations, riconoscendo alle imprese la possibilità di affiancare allo scopo lucrativo finalità di beneficio comune, da perseguire in modo responsabile, sostenibile e trasparente.
Tale modello si inserisce in un più ampio processo di evoluzione della funzione dell’impresa, che non è più chiamata soltanto a generare profitti, ma anche aprodurre valore condivisoper la collettività, i lavoratori, i territori e l’ambiente. L’introduzione della società benefit ha così segnato il passaggio da una concezione tradizionale, centrata esclusivamente sugli interessi degli azionisti, a un paradigma più avanzato, attento agli interessi degli stakeholder e all’impatto sociale e ambientaledelle scelte aziendali.
L’obiettivo del presente articolo è quello di fornire unquadro chiaro e sistematico sulla società benefit,analizzandone i requisiti giuridici, le peculiarità statutarie, gli obblighi di rendicontazione e i controlli previsti dalla legge, nonché i vantaggi e le criticità connesse a questa forma societaria, al fine di offrire al lettore una panoramica completa a quasi dieci anni dalla sua introduzione.
Società benefit: la definizione giuridica e il concetto di beneficio comune
La società benefit trova una precisa definizione normativa all’art. 1, comma 376, della Legge n. 208/2015, secondo cui si tratta di una società che, nell’esercizio di un’attività economica, oltre allo scopo di dividerne gli utili, persegue una o più finalità dibeneficio comune, operando in modo responsabile, sostenibile e trasparente nei confronti delle persone, delle comunità, dei territori e dell’ambiente, dei beni e delle attività culturali e sociali, nonché degli enti e delle associazioni e di altri portatori di interesse.
La disposizione chiarisce come il modello non sostituisca lo scopo di lucro, ma lo affianchi a una finalità ulteriore, destinata ad assumere rilevanza giuridica autonoma. La società benefit si distingue, pertanto, da un’impresa tradizionale che occasionalmente ponga in essere iniziative di carattere sociale, poiché in essa il perseguimento del beneficio comune rappresenta parte integrante e strutturale dell’oggetto sociale.
Il concetto di beneficio comune, definito dal comma 378 della stessa legge, si sostanzia nel perseguimento di uno o più effetti positivi, o nella riduzione degli effetti negativi, rispetto a determinati ambiti di interesse collettivo. Esso ha dunque la funzione di vincolare la società benefit a unaresponsabilità sociale misurabile e permanente, che si riflette sull’attività economica quotidiana e sulla governance societaria.
Tale bilanciamento tra finalità lucrative e finalità collettive costituisce il tratto caratteristico del modello e la ragione per cui esso ha trovato crescente diffusione nel panorama imprenditoriale italiano ed europeo.
Società benefit: i requisiti soggettivi e le forme societarie ammesse
La società benefit non costituisce un nuovo tipo societario, ma rappresenta un modello organizzativo che può essere assunto dalleforme societarie già disciplinate dal Codice civile. In particolare, la legge del 2015 ha previsto che la qualifica di società benefit possa essere attribuita atutte le società appartenenti ai titoli V e VI del libro V, e dunque tanto alle società di persone quanto alle società di capitali, incluse le cooperative e le mutue assicuratrici.
La scelta del legislatore è stata quella di non creare una figura distinta, ma di consentire a soggetti già esistenti di integrare nella propria struttura finalità di beneficio comune, con la conseguenza che l’assunzione della qualifica non modifica la disciplina generale applicabile al tipo societario prescelto, ma nearricchisce l’oggetto sociale e la governance.
La possibilità di adottare il modello è, quindi, estremamente ampia: possono diventare società benefit le società in nome collettivo e in accomandita semplice, le società per azioni, lesocietà a responsabilità limitata, le società in accomandita per azioni, nonché le società cooperative. L’accesso è consentito tanto alle piccole realtà imprenditoriali quanto alle grandi società quotate, il che conferisce al modello una trasversalità che ne ha favorito la diffusione in diversi settori del tessuto economico nazionale.
Ne deriva che la società benefit non è confinata ad ambiti di nicchia, ma può essere adottata da operatori molto differenti, purché accomunati dall’intenzione di coniugare il perseguimento del profitto con la responsabilità sociale e ambientale.
Esistono, tuttavia, importanti esclusioni.Non possonoacquisire la qualifica di società benefit le imprese sociali e le società cooperative sociali, poiché tali soggetti non perseguono uno scopo di lucro, requisito che resta invece imprescindibile per la disciplina delle società benefit. Esse, infatti, si fondano proprio sulla compresenza di una finalità lucrativa, tipica delle società for profit, e di un obiettivo di beneficio comune, che deve essere perseguito parallelamente e in modo strutturale.
Parimenti, non possono assumere la qualifica le società a responsabilità limitata semplificate, vincolate a un modello di atto costitutivo standardizzato che non consente l’inserimento delle previsioni richieste dalla legge del 2015.
Laratiodi queste esclusioni è evidente: l’ordinamento ha inteso riservare il modello benefit alle società che operano sul mercato con finalità economiche, ma che desiderano orientare in maniera trasparente e giuridicamente vincolante le proprie attività verso la produzione di un impatto positivo per la collettività.
La società benefit si caratterizza dunque per un equilibrio peculiare, che non annulla il profitto ma lo pone in relazione a unamissione più ampia.È proprio questa caratteristica che ne ha determinato il successo, rendendola un’opzione credibile sia per gli imprenditori che intendono rafforzare la reputazione della propria impresa, sia per gli investitori attenti alla sostenibilità e agli standard ESG, alla ricerca di veicoli societari capaci di garantire stabilità economica e valore condiviso.
Società benefit: l’oggetto sociale e le clausole statutarie
Uno degli aspetti più caratterizzanti della società benefit riguarda la disciplina dell’oggetto sociale e le conseguentimodifiche statutarie necessarieper l’assunzione della qualifica. La normativa del 2015 ha infatti stabilito che l’atto costitutivo o lo statuto debbano espressamente prevedere, accanto allo scopo di lucro, una o più finalità di beneficio comune, le quali diventano parte integrante e vincolante della missione societaria.
L’inserimento di tali clausole configura un vero e proprio obbligo giuridico, che impegna la società a bilanciare l’interesse dei soci con quello dei portatori di interesse esterni e a rendere conto delle azioni poste in essere per realizzare tali obiettivi.
L’oggetto sociale della società benefit deve quindi contenere una descrizione chiara e puntuale dellefinalità collettiveche si intendono perseguire. Tali finalità possono essere strettamente connesse all’attività principale dell’impresa – ad esempio ridurre l’impatto ambientale di un processo produttivo o favorire il benessere dei lavoratori – ma possono anche riguardare ambiti più ampi, come la tutela del patrimonio culturale, la rigenerazione urbana o il sostegno a iniziative sociali sul territorio.
In ogni caso, è essenziale che esse siano formulate in modo da risultare verificabili e da consentire, in sede di rendicontazione, una valutazione concreta degli impatti generati.
Accanto alla definizione dell’oggetto sociale, lo statuto di una società benefit può contenere ulteriori clausole specifiche, volte a garantire l’effettività del modello. Tra queste, assume particolare rilievo la previsione relativa alla nomina di uno o più responsabili d’impatto, figura deputata a monitorare il perseguimento degli obiettivi di beneficio comune.
Altre disposizioni riguardano l’impegno degli amministratori alla redazione dellarelazione annuale di impatto, da allegare al bilancio e da rendere pubblica, nonché eventuali regole sulla circolazione delle partecipazioni, volte ad assicurare che il subentro di nuovi soci non comprometta la continuità della missione benefit. In tal senso, l’oggetto sociale e le clausole statutarie rappresentano l’ossatura giuridica che distingue la società benefit dalle società tradizionali, conferendo certezza normativa e tutela agli stakeholders coinvolti.
Società benefit: l’amministrazione e il ruolo del responsabile d’impatto
La gestione della società benefit si caratterizza per la necessità di coniugare lo scopo lucrativo con il perseguimento del beneficio comune, secondo un criterio di bilanciamento che la legge affida in primo luogo all’organo amministrativo.
Gli amministratori non sono più valutati soltanto in relazione alla redditività dell’impresa, ma anche con riguardo alla capacità di assicurare effetti positivi nei confronti deglistakeholdere di ridurre gli impatti negativi sull’ambiente, sulla società e sulle comunità coinvolte. Ne discende un ampliamento dei doveri gestori: la diligenza richiesta agli amministratori si estende alla considerazione delle finalità collettive indicate nello statuto, la cui inosservanza può tradursi in responsabilità civile nei confronti della società e dei soci, secondo le regole codicistiche in materia di responsabilità degli organi sociali.
Accanto all’organo amministrativo, la disciplina prevede l’obbligo di individuare uno o piùresponsabili d’impatto,figura che svolge una funzione di raccordo e di monitoraggio circa l’effettivo perseguimento degli obiettivi di beneficio comune.
Il responsabile d’impatto è incaricato di raccogliere e analizzare i dati relativi agli impatti generati, di predisporre le informazioni necessarie per la relazione annuale e di promuovere all’interno della società pratiche coerenti con la missione benefit. La sua nomina, pur lasciata alla discrezionalità dell’organo amministrativo quanto a criteri e modalità, costituisce un adempimento necessario, la cui omissione può integrare una violazione dei doveri statutari e comportare conseguenze in termini di responsabilità per gli amministratori stessi.
Il ruolo del responsabile d’impatto appare pertanto essenziale per garantire che la qualifica di società benefit non resti una mera etichetta formale, ma si traduca in un impegno sostanziale e verificabile. Tale figura, che richiede competenze interdisciplinari in materia di sostenibilità, gestione aziendale e rendicontazione, contribuisce a rendere credibile il modello benefit, rafforzandone la legittimazione giuridica e la reputazione sul mercato.
Società benefit: la rendicontazione e la relazione annuale di impatto
Uno degli obblighi più qualificanti della società benefit è rappresentato dalla redazione dellarelazione annuale di impatto,documento che deve essere allegato al bilancio e pubblicato sul sito internet della società, qualora esistente.
Si tratta di un adempimento che costituisce il principale strumento attraverso il quale la società dà prova della serietà del proprio impegno e rende trasparente il perseguimento delle finalità di beneficio comune. La legge stabilisce che la relazione debba contenere la descrizione degli obiettivi specifici individuati dallo statuto, le azioni intraprese per realizzarli, gli ostacoli eventualmente incontrati e le motivazioni delle eventuali mancate realizzazioni.
Deve inoltre includere una valutazione dell’impatto generato, effettuata attraverso uno standard esterno, indipendente e conforme ai requisiti indicati dalla normativa, così da evitare ogni rischio di autoreferenzialità.
Gli standard di misurazione, pur non essendo predeterminati in via esclusiva dal legislatore, devono possedere caratteristiche di completezza, credibilità e trasparenza, tali da garantire un’analisi oggettiva e comparabile. Tra i più diffusi si annoverano ilGlobal Reporting Initiative(GRI) e ilBenefit Impact Assessment(BIA), ma l’evoluzione della disciplina europea in materia di rendicontazione di sostenibilità, in particolare con la Corporate Sustainability Reporting Directive (CSRD), lascia intravedere la possibilità di un progressivo allineamento verso criteri comuni a livello europeo.
L’obbligo di redazione e pubblicazione della relazione di impatto si inserisce in una più ampia prospettiva di accountability, rafforzando il rapporto di fiducia con gli stakeholder e prevenendo fenomeni di greenwashing, che potrebbero compromettere la credibilità dell’intero modello.
Società benefit: i controlli e le responsabilità
Il legislatore ha previsto specifici meccanismi di vigilanza volti ad assicurare che la società benefit non si limiti a un impegno di facciata, ma persegua effettivamente le finalità di beneficio comune dichiarate nello statuto.
In tal senso, un ruolo centrale è attribuito all’Autorità Garante della Concorrenza e del Mercato, la quale può sanzionare la società che utilizzi la qualifica di benefit senza darne concreta attuazione, applicando le disposizioni del decreto legislativo n. 145 del 2007 in materia di pubblicità ingannevole e quelle del Codice del consumo in tema di pratiche commerciali scorrette.
L’uso strumentale della qualifica, privo di effettive ricadute sociali o ambientali, può dunque tradursi in una violazione suscettibile di comportare non soltanto ammende pecuniarie, ma anche rilevanti conseguenze reputazionali e, nei casi più gravi, atti di concorrenza sleale ai sensi dell’art. 2598 c.c.
Accanto all’intervento dell’autorità amministrativa, la responsabilità si estende agli organi sociali. Gli amministratori di una società benefit, infatti, sono gravati da doveri ulteriori rispetto a quelli delle società tradizionali, poiché la legge impone loro di bilanciare l’interesse dei soci con quello degli stakeholder e di adottare assetti organizzativi idonei a garantire la realizzazione del beneficio comune.
L’inosservanza di tali obblighi può integrare unaviolazione dei doveri gestori,con conseguente responsabilità civile verso la società e, indirettamente, verso i soci. Il collegio sindacale, ove previsto, è a sua volta tenuto a vigilare sull’effettiva attuazione delle finalità statutarie, estendendo il proprio controllo non solo alla regolarità contabile e gestionale, ma anche alla coerenza tra attività d’impresa e missione benefit. In tal modo, il sistema dei controlli mira a garantire che la società benefit si configuri come un modello autentico e credibile, in grado di coniugare il profitto con un impatto positivo e tangibile sulla collettività.
Società benefit: vantaggi e criticità del modello
A quasi un decennio dalla sua introduzione, la società benefit si è affermata come una delle forme giuridiche più interessanti per le imprese che intendono conciliare l’attività economica con la responsabilità sociale e ambientale. Il principale vantaggio è dinatura reputazionale: l’assunzione della qualifica permette all’impresa di distinguersi sul mercato, trasmettendo ai consumatori, agli investitori e ai partner commerciali un impegno formalizzato e vincolante verso la sostenibilità e la creazione di valore condiviso.
In un contesto in cui la sensibilità pubblica nei confronti delle questioni ambientali e sociali è in costante crescita, la società benefit offre una credibilità che va oltre il semplice marketing etico, poiché la finalità di beneficio comune è incorporata nello statuto e sottoposta a obblighi di rendicontazione e controllo.
Un ulteriore profilo di vantaggio riguarda la capacità diattrarre capitalida parte degli investitori ad impatto (impact investors), interessati a sostenere progetti che uniscano la redditività economica a obiettivi misurabili di natura ambientale e sociale. La società benefit rappresenta per tali investitori una garanzia, in quanto l’ordinamento vincola la società a mantenere nel tempo la propria missione di sostenibilità, assicurando la continuità degli impegni anche in caso di variazioni nella compagine sociale o nei vertici gestionali.
Allo stesso modo, il modello si rivela particolarmente efficace nell’attrarregiovani talenti, sensibili ai valori della responsabilità sociale e motivati a lavorare in imprese che riflettano le loro convinzioni etiche. Ciò si traduce in una maggiore capacità di retention del personale qualificato e in una più forte identificazione dei lavoratori con la missione aziendale.
La società benefit si configura inoltre come uno strumento idoneo afidelizzare la clientelapiù attenta alle tematiche ESG, la quale tende a premiare i soggetti che operano in modo trasparente e responsabile, anche accettando prezzi più elevati per beni e servizi che incorporino un valore etico e ambientale. L’adozione di questo modello diventa così un fattore competitivo, che consente all’impresa di differenziarsi e di consolidare rapporti duraturi con consumatori e stakeholder.
Dal punto di vista della governance, il riconoscimento legislativo di finalità diverse dal mero profitto attribuisce agli amministratori una protezione giuridica ulteriore, consentendo loro di bilanciare gli interessi finanziari con quelli non finanziari senza il rischio di azioni di responsabilità fondate esclusivamente sulla massimizzazione dei dividendi.
Accanto a questi benefici, il modello presenta tuttavia anche alcune criticità. L’adozione della qualifica di società benefit comportacosti organizzativi e gestionali aggiuntivi, in quanto è necessario individuare un responsabile d’impatto, adottare procedure interne di monitoraggio, redigere e pubblicare la relazione annuale e garantire la conformità a standard esterni di valutazione.
Tali adempimenti richiedonocompetenze specialistichee, in molti casi, il ricorso a consulenti esterni, con conseguenti oneri economici. Un ulteriore elemento critico è rappresentato dall’assenza di benefici fiscali stabili e strutturali: ad eccezione di misure temporanee introdotte negli anni immediatamente successivi all’entrata in vigore della legge, il legislatore non ha previsto incentivi economici diretti, lasciando che i vantaggi del modello derivino principalmente da fattori reputazionali, competitivi e relazionali.
Sul piano della responsabilità, la società benefit impone agli amministratoriobblighi più gravosirispetto a quelli delle società tradizionali, poiché la valutazione della loro condotta non si limita alla performance economica, ma si estende alla capacità di garantire un effettivo impatto positivo.
L’inosservanza di tali obblighi può dar luogo a responsabilità civili, mentre la mancata attuazione delle finalità dichiarate può essere perseguita dall’Autorità Garante della Concorrenza e del Mercato come pratica commerciale scorretta o pubblicità ingannevole.
Nonostante tali difficoltà, la società benefit rappresenta un modello maturo e credibile per imprese che intendano affrontare le sfide della sostenibilità integrando gli obiettivi economici con quelli sociali e ambientali. La sua adozione comporta un impegno autentico, che non può essere ridotto a mera etichetta promozionale, ma che, se attuato con coerenza, consente di rafforzare la posizione dell’impresa nel lungo periodo, migliorandone la resilienza, la capacità di innovazione e la legittimazione sul mercato.
Società benefit: il supporto legale nella valutazione della sostenibilità del business
L’adozione della forma di società sottende una valutazione attenta delle implicazioni normative, organizzative e gestionali. Si tratta di una scelta che incide sulla struttura statutaria, sui doveri degli amministratori e sugli obblighi di rendicontazione, e che richiede quindi un approccio consapevole e coerente con le esigenze dell’impresa.
In tale prospettiva, il ruolo dellaconsulenza legaleè quello di accompagnare l’azienda nell’analisi della convenienza del modello, nella predisposizione delle clausole statutarie più adeguate e nella definizione di procedure interne idonee a garantire il rispetto degli obblighi normativi e il bilanciamento tra interesse economico e beneficio comune.
Il nostro Studio offre supporto alle imprese che intendano valutare l’opportunità di assumere la qualifica di società benefit, nonché a quelle che desiderino integrare in modo più ampio i principi di sostenibilità nella propria strategia di governance e di crescita.Contattaci per un primo confronto!
daRedazione|Giu 9, 2025|Diritto d'Impresa
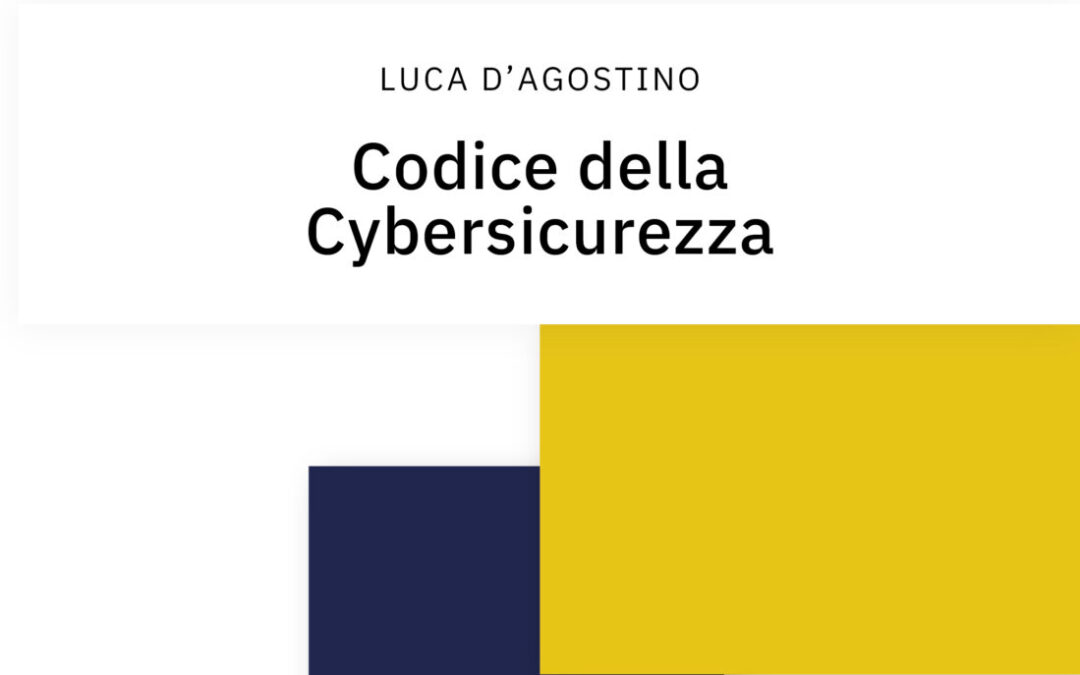
Ecco a voi il Codice della Cybersicurezza! Siamo lieti di annunciare che, per i tipi di Merita Edizioni, è stato pubblicato in Italia il primo, unico e inimitabileCodice della Cybersicurezza. Per esplorare il Codice, visionare l’indiceeacquistarlo, è possibile collegarsi direttamente con il sito Internet dell’editore.
Per i primi acquisti è possibile beneficiare del codice sconto inserendo il coupon:Cybersicurezza2025
Obiettivi del Codice della Cybersicurezza
L’idea di unCodice della Cybersicurezzanasce dall’esigenza di offrire uno strumento sistematico e di raccolta delle numerose fonti normative che, con ritmo sempre più incalzante, hanno disciplinato il settore della sicurezza cibernetica, sia a livello nazionale che sovranazionale.
Negli ultimi anni, il quadro regolatorio si è evoluto in modo tanto rapido quanto significativo, dando luogo a un vero e proprionuovo settore del diritto, caratterizzato da crescente complessità, pluralità di fonti e un elevato grado di sofisticazione. Il presente volume si propone dunque come il primo tentativo di“codificazione”della materia, con l’obiettivo di ordinare le fonti secondo criteri di afferenza e coerenza sistematica, articolandole per ambiti tematici e settori disciplinari.
La premessa metodologica da cui muove questa raccolta normativa è quella di unaconcezione ampia della cybersicurezza, intesa non soltanto come protezione dei sistemi e delle infrastrutture, ma come presidio dell’ordine pubblico digitalee garanzia effettiva deidiritti fondamentalidei cittadini nel cyberspazio. In questa prospettiva, sono stati inclusi non soltanto i provvedimenti riferibili alla sicurezza informatica in senso stretto, ma anche le normative in materia di repressione dei reati informatici, protezione dei dati personali, digitalizzazione della pubblica amministrazione, tutela delle comunicazioni elettroniche, sicurezza dei prodotti digitali.
Il background dell’autore
IlCodice della Cybersicurezzaè il risultato di un percorso di studio e ricerca condotto negli ultimi dieci anni in ambito accademico dall’Avv. Luca D’Agostino, come docente universitario in diritto esicurezza informatica, e dell’esperienza maturata come professionista nell’assistenza a enti pubblici e privati per l’adeguamento alle normative vigenti e lo sviluppo di strategie dicompliance.
A chi si rivolge e come è strutturata l’opera
L’auspicio è che questoCodicepossa costituire un utile strumento di lavoro per studiosi, operatori del diritto, pubbliche amministrazioni e imprese, contribuendo a una più consapevole e ordinata applicazione delle norme in un settore ormai fondamentale per la vita democratica ed economica nazionale.
Completa il volume unindice analitico–glossario, concepito per agevolare la consultazione del testo anche da parte di chi si approcci alla materia da prospettive non giuridiche. Attraverso un sistema diparole chiavee riferimenti incrociati, il lettore può individuare rapidamente le disposizioni normative di interesse, partendo da concetti tecnici, termini di uso corrente o categorie giuridiche.
Questo strumento contribuisce a rendere l’opera non solo un repertorio sistematico delle fonti, ma anche unsupporto operativo nella ricerca normativa, adatto tanto allo studio quanto all’attività professionale quotidiana.
daRedazione|Mag 27, 2025|Diritto d'Impresa
L’NDA è davvero così importante? Nel contesto altamente competitivo dell’innovazione tecnologica, la tutela delle informazioni aziendali riservate rappresenta un’esigenza ineludibile, specie per le imprese di nuova costituzione che operano nel settore digitale.
Le start-up, in particolare, si trovano frequentemente nella necessità di condividere contenuti sensibili con potenziali investitori, partner commerciali, sviluppatori, fornitori di servizi o consulenti esterni, nel corso delle fasi preliminari alla conclusione di un contratto o di un accordo di collaborazione. In tali situazioni, l’impiego di unNDA (Non Disclosure Agreement)consente di regolare in via preventiva e vincolante gli obblighi di riservatezza gravanti sulla parte destinataria delle informazioni.
L’NDA, nella sua struttura generale, è un accordo con cui una parte (detta “Parte Comunicante”) si riserva di trasmettere contenuti informativi alla controparte (detta “Parte Ricevente”) per finalità specifiche e circoscritte, subordinando tale trasmissione all’impegno, da parte di quest’ultima, a non divulgarli, riprodurli o utilizzarli per scopi diversi da quelli indicati. La stipulazione di un NDA ben redatto garantisce la segretezza di algoritmi proprietari, modelli di business, architetture software, dati di training e validazione, documentazione tecnica e piani di sviluppo commerciale.
L’obiettivo del presente contributo è quello di illustrare le principali clausole che compongono un NDA efficace, con particolare riferimento al settore dellestart-up digitali,offrendo spunti di riflessione, esempi pratici e inquadramento giuridico delle disposizioni contrattuali maggiormente ricorrenti.
L’NDA come contratto atipico: qualificazione e inquadramento giuridico
Dal punto di vistadefinitorio, l’NDAsi configura come uncontratto atipico, ossia privo di una specifica disciplina codicistica, ma pienamente lecito in forza del principio di autonomia contrattuale sancito dall’art. 1322, comma 2, c.c. In base a tale norma, le parti possono concludere accordi non espressamente previsti dalla legge, purché diretti a realizzare interessi meritevoli di tutela secondo l’ordinamento giuridico.
L’NDA risponde chiaramente a tale requisito, in quanto è finalizzato alla salvaguardia dell’interesse legittimo di un soggetto a preservare la confidenzialità delle proprie informazioni aziendali.
L’accordo di riservatezzatrova, inoltre, fondamento neiprincipi generali di correttezza e buona fede(artt. 1175 e 1375 c.c.), che permeano l’intero rapporto obbligatorio e, in particolare, la fase delle trattative precontrattuali. L’art. 1337 c.c. sancisce infatti che le parti sono tenute a comportarsi secondo buona fede nello svolgimento delle trattative e nella formazione del contratto: da ciò discende, tra l’altro, l’obbligo di non abusare delle informazioni ricevute in sede negoziale.
Tuttavia, la sola norma generale non è sufficiente a proteggere pienamente il contenuto tecnico e strategico dell’informazione. Da qui l’utilità pratica dell’NDA, che consente ditipizzare convenzionalmentegli obblighi di riservatezza e i limiti di utilizzo, conferendo certezza giuridica alla disciplina applicabile.
Attraverso la stipulazione di un NDA, le parti delimitano in modo preciso l’ambito informativo soggetto a tutela, e individuano altresì le condotte vietate, le modalità di gestione dei dati e la durata degli obblighi, predisponendo così un presidio giuridico efficace in chiave preventiva e patrimoniale.
NDA e obbligo di riservatezza: delimitazione dell’oggetto e contenuto informativo
Elemento strutturale essenziale di ogni NDA è la clausola che definisce leInformazioni Riservate, ossia l’oggetto del vincolo di segretezza. La delimitazione del contenuto informativo protetto è tanto più rilevante nel contesto delle start-up digitali, ove le informazioni confidenziali possono riguardare non solo dati tradizionalmente protetti dal diritto industriale, ma anche elementi ancora in fase di ideazione o sperimentazione, comealgoritmi, software, architetture logiche, modelli predittivi, PoC (Proof-of-Concept), dataset e interfacce prototipali.
La clausola di definizione svolge una funzione sostanziale di delimitazione del perimetro contrattuale e consente alla Parte Comunicante di circoscrivere il contenuto della protezione, evitando interpretazioni ambigue o contestazioni circa la riservatezza dell’informazione. Una formulazione particolarmente efficace è quella secondo cui:
“Ai fini del presente Accordo, per Informazioni Riservate si intendono tutti i dati, i contenuti, i materiali e le conoscenze che la Parte Comunicante renda accessibili alla Parte Ricevente, relativi a soluzioni tecnologiche, algoritmi, software, codice sorgente, prototipi, modelli di business, strategie e documentazione tecnica…”
L’ampiezza della definizione deve essere tuttavia bilanciata da criteri di ragionevolezza e riconoscibilità, evitando che il vincolo si estenda a informazioni già note alla controparte o di dominio pubblico, tema che sarà oggetto di disciplina specifica in altra clausola. È consigliabile, inoltre, estendere la nozione anche al contenuto dell’accordo stesso e al fatto della sua stipula, così da rafforzare la tutela in chiave strategica, specie in fase precompetitiva.
Un NDA ben redatto deve dunque contenere una clausola definitoria che traduca in chiave giuridica ciò che, in termini operativi, costituisce il patrimonio informativo della start-up.
NDA e obblighi della parte ricevente: riservatezza, uso limitato e misure di protezione
La parte ricevente di un NDA è gravata da un insieme articolato di obblighi, il cui rispetto è condizione necessaria per il corretto bilanciamento degli interessi contrattuali e per l’effettiva tutela delle informazioni riservate trasmesse dalla start-up. Tali obblighi non si limitano alla mera astensione dalla divulgazione, ma si estendono a profili di utilizzo, custodia, accesso interno, restituzione, distruzione e responsabilità derivante da uso improprio. Di seguito se ne analizzano i profili essenziali.
a) Obbligo di riservatezza formale e sostanziale
Il fondamento dell’NDA è l’obbligo di riservatezza in senso stretto: la Parte Ricevente è tenuta ad astenersi dal comunicare, diffondere o rendere accessibili a terzi – con qualsiasi mezzo, forma o modalità – le informazioni riservate ricevute. L’estensione di tale divieto va intesa in senso ampio, ricomprendendo anche la comunicazione involontaria, la trasmissione interna non autorizzata e la perdita di dati per difetto di protezione. È prassi raccomandabile prevedere una clausola esplicita secondo cui:
“La Parte Ricevente si impegna a mantenere il più stretto riserbo sulle Informazioni Riservate in qualunque forma ricevute e a salvaguardarle adottando misure di sicurezza non inferiori a quelle utilizzate per proteggere le proprie informazioni più sensibili.”
b) Obbligo di uso limitato e finalismo negoziale
L’NDA deve poi vincolare espressamente la Parte Ricevente all’impiego delle informazioni riservate esclusivamente per le finalità individuate nelle premesse contrattuali, ad esempio l’analisi tecnica, la valutazione economica o la definizione di un’intesa. Ogni uso eccedente tali scopi – come la riproposizione di modelli, la replica di interfacce, l’addestramento di altri algoritmi o il trasferimento di documentazione a soggetti concorrenti – costituisce violazione contrattuale. A tal proposito, una formulazione efficace è la seguente:
“La Parte Ricevente si impegna ad utilizzare le Informazioni Riservate ricevute dall’altra con esclusivo riferimento agli scopi indicati nelle premesse, impegnandosi ad astenersi da qualsiasi altro uso.”
c) Divieto di divulgazione e controllo degli accessi
È altresì necessario che l’NDA imponga alla Parte Ricevente di non rivelare né concedere accesso alle informazioni riservate, salvo che a soggetti interni (dipendenti, collaboratori, consulenti) che abbiano effettiva necessità di accedervi e siano a loro volta vincolati da obblighi di riservatezza. L’accordo deve rendere la Parte Ricevente direttamente responsabile per le violazioni compiute dai propri incaricati. A questo proposito, è utile richiamare testualmente che:
“La Parte Ricevente ha diritto di rivelare e dare accesso alle Informazioni Riservate ai propri dipendenti e consulenti, a condizione che gli stessi ne abbiano necessità in relazione agli scopi indicati nelle premesse ed abbiano sottoscritto un impegno di riservatezza.”.
d) Restituzione e distruzione delle informazioni
Al termine delle trattative, o in caso di recesso dall’accordo, la Parte Ricevente è obbligata a restituire o a distruggere tutte le Informazioni Riservate ricevute, indipendentemente dal supporto su cui esse si trovino. Tale obbligo costituisce un presidio essenziale per impedire la conservazione ingiustificata di materiali riservati e per garantire che l’impegno alla riservatezza non venga eluso attraverso l’accumulo di archivi informali, backup o copie di lavoro.
La disciplina deve prevedere una distinzione tra supporti materiali e digitali:
“Le Informazioni Riservate in formato cartaceo o custodite su supporto materiale dovranno essere restituite alla Parte Comunicante, salvo diversa istruzione; le Informazioni Riservate in formato digitale, inclusi file, documenti elettronici, codici o dati archiviati, dovranno essere definitivamente cancellate da ogni sistema, dispositivo o ambiente informatico della Parte Ricevente o dei suoi incaricati.”
L’NDA può prevedere, a tutela della Parte Comunicante, la possibilità di richiedere una dichiarazione scritta dell’avvenuta distruzione o restituzione, rafforzando l’obbligo di cooperazione e buona fede anche nella fase di chiusura del rapporto. In assenza di tale clausola, il rischio è che la Parte Ricevente continui a disporre di conoscenze acquisite contrattualmente, ma non più legittimate da alcuna finalità lecita.
NDA e informazioni escluse dalla tutela: le eccezioni agli obblighi di riservatezza
L’equilibrio di un NDA dipende anche dalla corretta delimitazione negativa del suo ambito di applicazione, ossia dall’individuazione delleipotesi in cui le informazioni, pur apparentemente riservate, non sono soggette agli obblighi di segretezza. Si tratta di un aspetto da non trascurare, volto ad evitare una tutela contrattuale illimitata o irragionevole, che potrebbe pregiudicare la libertà operativa della Parte Ricevente e generare contenzioso.
La clausola sulle eccezioni prevede, in genere, che non rientrino tra le Informazioni Riservate:
“(a) le informazioni che la Parte Ricevente dimostri di aver già conosciuto prima della sottoscrizione dell’Accordo; (b) le informazioni già divenute di pubblico dominio al momento della comunicazione; (c) le informazioni acquisite legittimamente da terzi non vincolati da obblighi di riservatezza; (d) le informazioni la cui comunicazione sia imposta da obblighi di legge o da ordini dell’autorità.”
Queste clausole assumono rilevanza soprattutto nel contesto delle start-up digitali, ove la linea di demarcazione tra innovazione proprietaria e conoscenze diffuse può talvolta essere sottile. È perciò prassi che l’onere della prova della sussistenza delle eccezioni gravi sulla Parte Ricevente, la quale dovrà fornire evidenze documentali della preesistenza dell’informazione o della legittimità della fonte.
Particolare attenzione deve essere riservata allacomunicazione obbligatoria per legge: in tal caso, è doveroso prevedere una clausola secondo cui la Parte Ricevente debba daretempestiva notizia alla Parte Comunicantedell’ordine ricevuto, per consentirle di opporsi alla divulgazione o di limitarne la portata. La clausola di eccezione, se ben strutturata, garantisce equilibrio tra tutela della riservatezza e salvaguardia degli obblighi legali o degli interessi legittimi della Parte Ricevente.
NDA e durata degli obblighi di riservatezza: efficacia postuma e cessazione del rapporto
Una clausola fondamentale all’interno di ogni NDA concerne ladurata dell’accordoe, in particolare, il periodo per il quale le obbligazioni di riservatezza continuano a produrre effetti anche dopo la cessazione del rapporto tra le Parti. Nel contesto delle start-up digitali, questa previsione assume rilievo strategico, considerata la frequente interruzione dei contatti senza che si giunga alla formalizzazione di un contratto vero e proprio.
L’accordo deve distinguere tra ladurata formale del contrattoe ladurata degli obblighi di riservatezza. È usuale prevedere una durata fissa, pari ad esempio a due anni dalla sottoscrizione, ma con l’aggiunta di una clausola che estenda l’efficacia del vincolo di riservatezza oltre la scadenza. Una formulazione ricorrente dispone che:
“Gli obblighi di riservatezza, protezione e limitazione d’uso delle Informazioni Riservate resteranno efficaci per un periodo di ulteriori due (2) anni dalla data di cessazione delle trattative o dalla comunicazione di recesso, qualunque ne sia la causa.”
In questo modo, il soggetto che ha comunicatoinformazioni strategichepuò essere ragionevolmente certo che le stesse non vengano sfruttate o divulgate nel periodo immediatamente successivo all’interruzione dei rapporti, fase in cui si registra il maggior rischio di appropriazione impropria. Tale clausola è coerente con i principi di buona fede contrattuale e si fonda sulla necessità di garantire una protezione continuativa delle conoscenze trasferite, indipendentemente dalla sorte dell’intesa.
NDA e clausole accessorie: legge applicabile, foro competente, validità parziale e divieto di cessione
Un modello di NDA destinato ad essere utilizzato da una start-up in contesti variegati, anche internazionali, non può prescindere dall’inserimento di una serie diclausole accessorie, volte a definire con chiarezza l’ordinamento giuridico applicabile, il foro competente, nonché le regole in caso di invalidità parziale del contratto o di cessione dello stesso.
In primo luogo, l’NDA deve individuare in modo espresso lalegge applicabile, la quale, nel caso di operatori italiani, è normalmente la legge dello Stato italiano. Tale scelta è tanto più rilevante nel caso in cui la controparte sia estera, onde evitare incertezze interpretative derivanti dall’applicazione di normative straniere. È buona prassi specificare che:
“Il presente Accordo è regolato dalla legge italiana, con esclusione dell’applicazione di norme di conflitto o di rinvio a ordinamenti stranieri.”
Altrettanto rilevante è la clausola sulforo competente, che consente di concentrare la giurisdizione su un tribunale scelto convenzionalmente dalle Parti. Una start-up con sede in Italia può prevedere, ad esempio:
“Ogni controversia relativa al presente Accordo sarà devoluta in via esclusiva alla competenza del Foro di Roma.”Tale clausola garantisce prevedibilità nei rapporti futuri ed evita l’apertura di contenziosi in sedi estere o disagevoli.
Infine, risulta opportuna l’inserzione di undivieto di cessione, volto a impedire che i diritti e gli obblighi derivanti dall’NDA siano trasferiti a terzi senza il consenso della Parte Comunicante, fatta salva la possibilità di cessione in caso di operazioni societarie straordinarie.
NDA per start-up digitali: l’importanza di una consulenza legale specialistica
La redazione di unNDAè la “base di lancio” della strategia di protezione delle informazioni sensibili per tutte le imprese operanti nel settore digitale e, in particolare, per le start-up che sviluppano soluzioni tecnologiche innovative. La natura flessibile e atipica di questo tipo di accordo impone un’attenta personalizzazione delle clausole in funzione del contesto, delle parti coinvolte, del contenuto informativo e delle finalità della condivisione.
Unaconsulenza giuridica qualificataconsente di calibrare con precisione il linguaggio contrattuale, evitando formulazioni generiche o ambigue che rischierebbero di vanificare la protezione cercata.
Allo stesso modo, l’assistenza professionale è utile per individuare le clausole critiche (quali il divieto di concorrenza, la gestione delle informazioni riservate, la responsabilità per uso improprio, le modalità di distruzione dei dati) e per adattare il modello alle specificità del business e delle tecnologie impiegate.
Il nostro Studio, conexpertise nel diritto d’impresa e delle nuove tecnologie, offre supporto nella predisposizione di modelli contrattuali personalizzati, assicurando che ogni NDA risponda alle esigenze concrete della start up, e alle aspettative di affidabilità e rigore richieste dai partner, dagli investitori e dal mercato.Contattaci per un confronto senza impegno!
daRedazione|Apr 30, 2025|Diritto d'Impresa
La costituzione di società a responsabilità limitata rappresenta una delle modalità più ricorrenti mediante le quali un soggetto, persona fisica o giuridica, può avviareun’attività economica organizzata. La società a responsabilità limitata è una società di capitali, disciplinata dagli articoli da 2462 a 2483 del codice civile, dotata dipersonalità giuridica autonomae contraddistinta dall’istituto dell’autonomia patrimoniale perfetta.
In forza di tale principio, la società risponde delle obbligazioni assunte con il solo patrimonio sociale, rimanendo escluso l’obbligo patrimoniale diretto in capo ai soci, salvo i casi espressamente previsti dalla legge o derivanti da garanzie personali rilasciate dagli stessi.
A differenza delle società di persone, nelle quali l’elemento soggettivo è centrale e comporta una responsabilità solidale e illimitata dei soci, la società a responsabilità limitata si fonda su unastruttura patrimoniale e organizzativa flessibile, adattabile alle più diverse esigenze imprenditoriali. Essa può essere costituita da una pluralità di soci oppure da un solo socio, senza che ciò pregiudichi il regime normativo ordinario. Il legislatore ha inteso offrire uno strumento societario idoneo tanto alla gestione di imprese individuali strutturate, quanto allo sviluppo di iniziative collettive con un alto potenziale di evoluzione. Allestart-up innovativeabbiamo dedicato una specifica guida, alla quale facciamo rinvio.
In tale contesto, il presente contributo si propone di offrire una guida sistematica alla costituzione disocietà a responsabilità limitata, illustrando in modo puntuale e progressivo ciascuna delle fasi e degli adempimenti necessari per l’avvio regolare e conforme alla legge di un’attività economica in forma societaria.
Fase 1 – Studio preliminare e redazione dell’atto costitutivo, dello statuto e dei patti parasociali
Costituzione di società: contenuto obbligatorio dell’atto costitutivo e dello statuto
Nell’ambito della costituzione di società a responsabilità limitata, l’atto costitutivo e lo statuto rappresentano idocumenti fondamentaliche delineano la struttura genetica e funzionale dell’ente societario. Ai sensi dell’articolo 2463 del codice civile, l’atto costitutivo deve essere redatto in forma diatto pubblico a pena di nullitàe può essere predisposto anche da un unico socio. Esso deve contenere, tra gli altri, l’indicazione dei dati anagrafici dei soci, la denominazione sociale, la sede legale, l’oggetto sociale, l’ammontare del capitale, le modalità di conferimento, la composizione dell’organo amministrativo e l’eventuale nomina dell’organo di controllo o del soggetto incaricato della revisione legale dei conti.
Lostatuto, pur potendo essere contenuto nel corpo dell’atto costitutivo o in documento separato, ne costituisce parte integrante e ne condivide la medesima forma pubblica. Esso regola in modo puntuale l’organizzazione interna della società, definendo le regole di funzionamento degli organi sociali, i quorum deliberativi, le modalità di convocazione e svolgimento delle assemblee, la disciplina delle partecipazioni sociali e ogni altra clausola funzionale alla vita societaria. In particolare, lo statuto può prevedere l’attribuzione di diritti particolari a singoli soci, clausole di prelazione, gradimento o esclusione, nonché condizioni specifiche per il trasferimento delle quote.
Lacostituzione di societàrichiede pertanto un’attenta attività di redazione dei documenti costitutivi, i quali, oltre a conformarsi alla normativa vigente, devono essere strutturati in modo coerente con le esigenze economiche, strategiche e operative dell’impresa.
Patti parasociali e studio dell’assetto organizzativo: adempimenti preliminari alla costituzione di società
Nel processo dicostituzione di società commerciale, la definizione dell’assetto organizzativo e dei rapporti tra i futuri soci si rivela spesso fondamentale per la corretta impostazione dell’impresa e per la prevenzione di futuri conflitti interni.
In tale contesto, l’elaborazione dipatti parasocialiè un scelta fortemente caldeggiata per regolare accordi che, pur restando esterni rispetto all’atto costitutivo, producono effetti giuridici vincolanti tra i soci in ordine alla governance, alla circolazione delle quote, alla distribuzione degli utili o all’esercizio dei diritti di voto. Ad essi abbiamo dedicato unospecifico approfondimento.
Ipatti parasociali, disciplinati all’articolo 2341-bisdel codice civile (applicabile in via analogica anche alle società a responsabilità limitata), consentono una gestione più flessibile e riservata degli equilibri interni, risultando particolarmente utili in contesti partecipativi complessi o in presenza di soci finanziatori, investitori esterni o gruppi familiari.
Al tempo stesso, lo studio della futura attività imprenditoriale e dei suoi obiettivi richiede un’attenta analisi giuridico-economica delle risorse disponibili, della divisione dei ruoli, della strategia di ingresso nel mercato e dei rischi connessi. L’individuazione della migliororganizzazione dei mezzi e delle funzioniè, pertanto, un passaggio non eludibile e deve precedere la formalizzazione dell’atto costitutivo.
In tale fase, il ruolo dell’avvocato si configura non solo come tecnico del diritto, ma comeconsulente strategicocapace di affiancare i soci fondatori nella costruzione di un’impresa solida, coerente con gli obiettivi perseguiti e conforme alla normativa applicabile.
Fase 2 – Stipula dell’atto pubblico e disciplina dei conferimenti
Forma dell’atto costitutivo e ruolo del notaio
Lacostituzione di societàa responsabilità limitata richiede, quale condizione di validità, la forma dell’atto pubblico, come espressamente previsto dall’articolo 2463 del codice civile. Ciò implica l’intervento obbligatorio di unnotaio, il quale riveste una funzione centrale non solo in qualità di pubblico ufficiale rogante, ma anche come soggetto deputato al controllo di legalità dell’atto.
L’atto costitutivo redatto in forma pubblica garantisce infatti l’accertamento della volontà delle parti, la verifica della capacità giuridica dei contraenti, la conformità delle clausole statutarie alla legge e la sussistenza delle condizioni prescritte per la validità della società.
Nel procedimento dicostituzione di società, il notaio svolge una funzione essenziale di “filtro” tra l’autonomia privata dei soci fondatori e l’ordinamento giuridico, assicurando che l’atto costitutivo sia idoneo a produrre effetti giuridici validi e opponibili. Solo attraverso questa fase di formalizzazione pubblica si pone il presupposto legale per procedere agli adempimenti successivi, primo tra tutti l’iscrizione nel Registro delle Imprese.
Costituzione di società: versamento del capitale sociale e disciplina dei conferimenti
Nel procedimento dicostituzione di societàa responsabilità limitata, l’effettuazione deiconferimentiè contestuale alla stipula dell’atto costitutivo. Ai sensi dell’articolo 2464 del codice civile, i soci devono conferire beni o diritti suscettibili di valutazione economica, che costituiscono il patrimonio iniziale della società.
I conferimenti, in via generale, avvengono in denaro medianteassegni circolari, consegnatinelle mani dell’amministratore designatoall’atto costitutivo, come espressamente previsto dalla prassi notarile e dalla disciplina societaria.
Nelle S.r.l. ordinarie, quando il capitale sociale è pari o superiore a euro 10.000,00, la legge consente che i soci versino, al momento della costituzione, solo ilventicinque per cento del capitale sottoscrittoin denaro, ferma restando l’obbligazione di versare l’intero ammontare in un momento successivo. Tale obbligazione residua ha natura giuridica didebito verso la societàe grava su ciascun socio in misura proporzionale alla quota sottoscritta.
L’integrale versamento dovrà avvenire nei tempi e con le modalità stabilite dall’assemblea o dall’organo amministrativo, potendo la società esigere coattivamente l’adempimento. Diversamente, nel caso diS.r.l. unipersonale, il versamento deve avvenire per intero contestualmente alla costituzione, a tutela del principio di effettività patrimoniale.
Ove il conferimento abbia ad oggetto beni in natura, crediti o prestazioni d’opera, il valore del conferimento deve essere determinato con precisione e documentato, nei casi richiesti, medianterelazione giurata di stimaredatta da un revisore legale.
I conferimenti non in denaro devono essere eseguiti integralmente all’atto costitutivo, e la loro esecuzione condiziona la validità dell’operazione. Una valutazione errata o inattendibile del valore dei beni conferiti può determinare squilibri patrimoniali, profili di responsabilità del conferente e potenziali invalidità statutarie.
Fase 3 – Iscrizione della società al Registro delle Imprese
Cosa accade dopo la costituzione di società: iscrizione al Registro delle Imprese e acquisizione della personalità giuridica
La costituzione di società commerciale si perfeziona mediante l’iscrizione dell’atto costitutivo nel Registro delle Imprese, la quale segna il momento genetico della personalità giuridica. Ai sensi dell’articolo 2330, comma 1, del codice civile, è compito delnotaio roganteprovvedere al deposito dell’atto costitutivo entro il termine perentorio didieci giorni dalla stipula, presso l’ufficio del Registro delle Imprese competente in base alla sede legale della società.
L’iscrizione haeffetto costitutivo, nel senso che solo con essa la società acquista la capacità di essere titolare di diritti e obblighi giuridici e può validamente operare sul mercato.
L’ufficio del Registro delle Impreseè chiamato a verificare la regolarità formale della documentazione depositata e a riscontrare la sussistenza delle condizioni richieste dall’articolo 2329 del codice civile, ovvero: la sottoscrizione integrale del capitale sociale, la regolarità dei conferimenti (con particolare riferimento agli articoli 2342, 2343 e 2343-terc.c.), nonché l’acquisizione delle autorizzazioni eventualmente previste da normative settoriali. Il notaio, tuttavia, svolge un controllo sostanziale e preliminare più ampio, volto a garantire il rispetto della legge già nella fase redazionale dell’atto costitutivo.
Senza l’iscrizione nel Registro delle Imprese la costituzione di società commerciale è un contenitore vuoto: essa non può operare e per gli atti eventualmente compiuti sono responsabili isoggetti che li hanno posti in essere, come stabilito dall’articolo 2331 c.c. (“Con l’iscrizione nel registro la società acquista la personalità giuridica. Per le operazioni compiute in nome della società prima dell’iscrizione sono illimitatamente e solidalmente responsabili verso i terzi coloro che hanno agito. Sono altresì solidalmente e illimitatamente responsabili il socio unico fondatore e quelli tra i soci che nell’atto costitutivo o con atto separato hanno deciso, autorizzato o consentito il compimento dell’operazione”).
Fase 4 – Attribuzione della partita IVA e adempimenti funzionali all’operatività
Quali sono gli adempimenti necessari dopo l’iscrizione nel Registro delle Imprese?
Completata l’iscrizione presso ilRegistro delle Imprese, lacostituzione di societàa responsabilità limitata (o altra società commerciale) prosegue con l’esecuzione di ulteriori adempimenti amministrativi necessari per acquisire la piena operatività giuridico-fiscale.
In primo luogo, è necessario richiedere l’attribuzione del codice fiscale e della partita IVA, mediante presentazione del relativo modello all’Agenzia delle Entrate. Tale richiesta può essere contestuale alla pratica di Comunicazione Unica, che consente di assolvere, mediante un’unica trasmissione telematica, tutti gli obblighi anagrafici, previdenziali, assistenziali e fiscali previsti dalla normativa.
Tra gli adempimenti successivi allacostituzione di società, rientrano l’iscrizione all’INPSper la posizione aziendale e, se vi sono dipendenti o soci lavoratori, l’iscrizione alla gestione previdenziale appropriata.
Inoltre, se la società esercita attività che comportano rischi specifici, è obbligatoria anche l’iscrizione all’INAILper la copertura assicurativa contro gli infortuni sul lavoro. Non può poi essere omessa lacomunicazione al Comuneterritorialmente competente dell’inizio dell’attività, attraverso la presentazione della SCIA (Segnalazione Certificata di Inizio Attività), ove prevista per il settore economico considerato.
Alcune attività regolamentate, quali ad esempio quelle nel settore sanitario, finanziario, edilizio o alimentare, richiedono ancheautorizzazioni specificheo l’iscrizione a registri settoriali, la cui assenza preclude l’effettivo esercizio dell’attività.
La consulenza legale, in questa fase risulta spesso determinante per garantire il coordinamento e il corretto svolgimento di tutti gli obblighi, assicurando che la società sia pienamente conforme al quadro normativo e abilitata a operare regolarmente.
Assistenza e consulenza legale per l’avvio d’impresa e la gestione societaria
Nella costituzione di società commerciale, è fondamentale poter contare su un’assistenza qualificata, capace di guidare l’imprenditore nelle scelte più rilevanti e di garantire la regolarità di ogni passaggio. Il nostro Studio Legale offre una consulenza integrata e multidisciplinare, finalizzata ad assicurare una costituzione conforme, tempestiva e strategicamente efficace della società.
In particolare, affianchiamo i nostri clienti nella scelta del tipo societario più idoneo agli obiettivi imprenditoriali, valutando gli aspetti normativi ed economici connessi. Redigiamo in modo personalizzato l’atto costitutivo e lo statuto, curando ogni clausola rilevante per la governance, la circolazione delle quote, la distribuzione degli utili e l’ingresso di nuovi soci. Elaboriamo patti parasociali per disciplinare in via riservata i rapporti tra i soci, anche in presenza di investitori, gruppi familiari o soci di capitali.
Lo Studio provvede inoltre a coordinare tutti gli adempimenti formali connessi allacostituzione di società, gestendo i rapporti con il notaio e con gli enti pubblici coinvolti nella procedura autorizzatoria.
Grazie a una consolidata esperienza nel diritto societario e nellaconsulenza d’impresa, lo Studio è in grado di offrire un servizio completo, efficiente e coerente con la visione di crescita dell’imprenditore.
Contattaciper ricevere una consulenza personalizzata e pianificare in modo consapevole e sicuro la costituzione della tua società.
| Fase | Attività di supporto legale dello Studio |
| Costituzione di società Fase 1 Studio preliminare e redazione dell’atto costitutivo, dello statuto e dei patti parasociali | · Analisi giuridica del progetto imprenditoriale · Scelta del tipo societario più idoneo · Redazione personalizzata di atto costitutivo e statuto- · Redazione e formalizzazione di patti parasociali |
| Costituzione di società Fase 2 Stipula dell’atto pubblico e disciplina dei conferimenti | · Coordinamento con il notaio · Verifica dei conferimenti · Predisposizione della documentazione di supporto · Assistenza alla corretta formalizzazione dell’atto pubblico |
| Costituzione di società Fase 3 Iscrizione della società al Registro delle Imprese | · Controllo della documentazione da depositare · Verifica della regolarità formale e sostanziale dell’iscrizione |
| Costituzione di società Fase 4 Attribuzione di partita IVA, iscrizione presso enti pubblici e altri adempimenti operativi | · Coordinamento con commercialista e consulenti fiscali · Supporto per SCIA, autorizzazioni e iscrizioni obbligatorie · Assistenza continuativa all’avvio operativo della società |
daRedazione|Apr 22, 2025|Diritto d'Impresa
Quali sono leprossime scadenze NIS per l’anno 2025? È questa la domanda che molte organizzazioni classificate come soggetti essenziali o importanti si pongono all’approssimarsi del termine del 31 maggio.
Come noto, in attuazione della Direttiva (UE) 2022/2555, l’Italia ha adottato ilDecreto Legislativo 4 settembre 2024, n. 138, che ha introdotto un articolato sistema di obblighi in materia di cybersicurezza. Tra questi, uno degli adempimenti fondamentali riguarda l’aggiornamento e la trasmissione annuale all’Agenzia per la Cybersicurezza Nazionale (ACN)di una serie di informazioni rilevanti ai fini della gestione del rischio e della resilienza dei servizi digitali.
Secondo quanto stabilito dall’art. 7, comma 4, del decreto, i soggetti che hanno ricevuto formale classificazione da parte dell’ACN comeessenzialioimportantidevono, a partire dal15 aprileed entro lascadenza del 31 maggio,aggiornare o confermare tramite la piattaforma digitaleistituita dall’Agenzia una serie di dati tecnici, organizzativi e identificativi. Lescadenze NIS 2025si inseriscono in un processo annuale di verifica e validazione che costituisce il presupposto per una vigilanza efficace e per l’integrazione nel sistema europeo di cybersicurezza.
L’obiettivo del presente articolo è quello di illustrare in modo sistematico e conforme al dato normativoquali adempimenti devono essere assolti e quali sono le scadenze NIS, chiarendo la portata delle informazioni da trasmettere, i soggetti coinvolti e le conseguenze di un eventuale inadempimento.
Scadenze NIS: cosa devono comunicare i soggetti essenziali e importanti
Nell’ambito degli obblighi imposti dal Decreto Legislativo 4 settembre 2024, n. 138, le scadenze NIS 2025 assumono un rilievo operativo di primaria importanza per tutti i soggetti classificati comeessenzialieimportanti(qui unapprofondimento sulla formazione dell’elenco degli operatori NIS). In conformità a quanto disposto dall’art. 7, comma 4, tali soggetti sono tenuti, annualmente e con decorrenza dal 15 aprile, a trasmettere all’Agenzia per la Cybersicurezza Nazionale (ACN)un insieme di informazioni aggiornate che riguardano l’assetto tecnico e organizzativo dell’ente.
Tali dati devono essere inviati telematicamente tramite l’appositapiattaforma digitale NIS, e l’adempimento deve avvenire entro e non oltre il31 maggio 2025.
Più precisamente, la norma richiede l’aggiornamento di almeno quattro categorie di informazioni. In primo luogo, devono essere comunicatilo spazio di indirizzamento IP pubblico e i nomi di dominioin uso o nella disponibilità del soggetto, elementi essenziali per la mappatura delle superfici esposte a rischio.
In secondo luogo, ove applicabile, occorre indicare l’elenco degli Stati membri dell’Unione europeain cui l’organizzazione fornisce servizi che rientrano nell’ambito di applicazione del decreto.
Devono poi essere identificati iresponsabili ai sensi dell’art. 38, comma 5, ossia le persone fisiche che esercitano poteri decisionali o di rappresentanza e che, pertanto, sono giuridicamente tenute a garantire il rispetto della disciplina.
Infine, si richiede la designazione di unsostituto del punto di contattogià comunicato ai sensi dell’art. 7, comma 1, con l’indicazione del relativo ruolo e dei recapiti aggiornati, inclusi indirizzo e-mail e numero di telefono.
I dati da verificare sulla piattaforma ACN secondo la Determina n. 36117/2025
In vista dellescadenze NIS 2025, laDeterminazione del Direttore generale dell’Agenzia per la Cybersicurezza Nazionale n. 36117 del 10 aprile 2025ha definito in modo puntuale le modalità operative per l’accesso e l’utilizzo dellapiattaforma digitale NIS, nonché l’elenco delle informazioni aggiuntive che i soggetti devono verificare e confermare entro il31 maggio 2025, nell’ambito del processo annuale di aggiornamento. Il riferimento principale è costituito dagli articoli 15 e 16 del provvedimento, i quali delineano un articolato insieme di attività che devono essere svolte dagli utenti abilitati in rappresentanza del soggetto obbligato.
Ai sensi dell’art. 15, comma 1, il processo di aggiornamento si svolge dal15 aprile al 31 maggiodi ciascun anno, tramite il servizio denominato “NIS/Aggiornamento annuale”, con l’obbligo per tutti i soggetti NIS di assicurare la correttezza dei dati trasmessi.
Le informazioni da verificare includono, tra l’altro, idati anagrafici e di contatto del soggetto NIS, il codice fiscale, la denominazione, la sede legale, l’identità del rappresentante legale, l’elenco dei procuratori generali, nonché il numero di telefono, il domicilio digitale e unindirizzo di posta elettronica ordinaria funzionale. L’articolo 15 richiede inoltre l’aggiornamento dell’elenco dei componenti degli organi di amministrazione e direttivi, dei servizi offerti nell’Unione europea, dello spazio di indirizzamento IP pubblico, dei domini registrati e degli eventuali accordi di condivisione delle informazioni.
L’art. 16 impone che, ai fini della conformità all’art. 7, comma 4, lettera c), del D. Lgs. 138/2024, i soggetti elenchino icodici fiscali e gli indirizzi di posta elettronica certificatadelle persone fisiche che compongono gli organi di amministrazione e direttivi.
Tali dati devono essere confermati dal punto di contatto ed accettati dai soggetti stessi accedendo al Portale ACN, secondo la procedura prevista.
Scadenze NIS: il ruolo dei responsabili e degli organi direttivi
Il rispetto delle scadenze NIS non può prescindere dal coinvolgimento attivo e consapevole dei soggetti apicali delle organizzazioni classificate come essenziali o importanti. Il legislatore ha inteso attribuire una responsabilità diretta e personale agliorgani di amministrazionee agliorgani direttivi, chiamati non solo a sovrintendere all’adempimento degli obblighi previsti dal decreto, ma anche ad approvare le modalità di implementazione delle misure di sicurezza adottate ai sensi dell’art. 24.
In tal senso, l’art. 23 del D. Lgs. 138/2024stabilisce che tali organi devono altresì assicurare l’adempimento degli obblighi informativi e comunicativi previsti dall’art. 7, con espressa previsione di responsabilità per le eventuali violazioni.
È opportuno rilevare che lanozione di “organi di amministrazione” e “organi direttivi” non èdefinita in modo univoco dalla normativa vigente, né dal decreto né dalla Direttiva NIS 2, e la sua applicazione concreta può risultare non agevole, specialmente in presenza di strutture organizzative complesse o articolate. Pertanto, i soggetti essenziali e importanti sono chiamati a operare unavalutazione accurata dell’assetto interno, con riferimento alle effettive funzioni esercitate e ai poteri di gestione o indirizzo strategico attribuiti alle singole figure apicali.
In tale ottica,avvalersi di una consulenza specialisticapuò risultare determinante per garantire l’individuazione corretta dei soggetti responsabili e per assicurare una trasmissione conforme e completa delle informazioni richieste entro lescadenze NIS.
Oltre a ciò, il medesimo art. 23 impone ai componenti degli organi direttivi un obbligo diformazione in materia di sicurezza informatica, con il compito di promuovere percorsi formativi periodici anche per i dipendenti, così da accrescere la capacità complessiva dell’organizzazione di individuare i rischi cyber e di gestirli in modo strutturato. Gli organi devono inoltre essere informati con cadenza periodica (o comunque tempestivamente) degli incidenti e delle notifiche di cui agli articoli 25 e 26 del decreto.
Ulteriore responsabilità individuale è prevista per le persone fisiche che, pur non appartenendo formalmente agli organi collegiali, esercitano poteri decisionali o rappresentano legalmente l’organizzazione. In base all’art. 38, comma 5, infatti,“qualsiasi persona fisica responsabile di un soggetto essenziale o che agisca in qualità di suo rappresentante legale con l’autorità di rappresentarlo, di prendere decisioni per suo conto o di esercitare un controllo sul soggetto stesso, assicura il rispetto delle disposizioni di cui al presente decreto”.Dette personepossono essere ritenute responsabili dell’inadempimentoin caso di violazione delle disposizioni normative.
Alla luce di tali previsioni, è evidente l’obbligo comunicativo non si configura come un mero adempimento amministrativo, bensì come un passaggio determinante nellagovernancedella cybersicurezza, destinato a incidere sulle responsabilità giuridiche e operative dei vertici aziendali.
Scadenze NIS: conseguenze in caso di mancata comunicazione
Il mancato rispetto delle scadenze NIS è sanzionato in modo significativo dal legislatore. In particolare, l’art. 38 del D. Lgs. 138/2024, ai commi 10 e 11, stabilisce unapparato sanzionatorio amministrativopecuniario a carico dei soggetti classificati come essenziali o importanti che omettano di comunicare o aggiornare le informazioni richieste nei termini stabiliti.
La disposizione prevede che, in caso di violazione degli obblighi di comunicazione di cui all’art. 7, comma 4 e in genere, delle scadenza NIS, l’Agenzia per la Cybersicurezza Nazionalepossa irrogare una sanzione amministrativa fino a un massimo dello0,1% del totale del fatturato annuo su scala mondiale, riferito all’esercizio precedente del soggetto obbligato.
Il dato normativo è chiaro nell’indicare che la responsabilità per l’inosservanza delle scadenze NIS può ricadere non soltanto sull’ente, ma anche su specifichefigure apicali, come previsto dall’art. 38, comma 5, laddove si accerti che la mancata comunicazione dipenda da condotte omissive o negligenti di soggetti titolari di poteri decisionali o di rappresentanza.
Scadenze NIS: il valore di una consulenza esperta nella gestione degli adempimenti
Sebbene gli obblighi informativi da adempiere possano apparire, a un primo sguardo, di natura meramente compilativa e amministrativa, l’esperienza dimostra come la corretta esecuzione degli adempimenti richieda un’attenta valutazione sotto il profilo giuridico e organizzativo.
La trasmissione dei dati tramite la piattaforma digitale dell’Agenzia per la Cybersicurezza Nazionale, infatti, non si esaurisce in un semplice aggiornamento formale, ma implica la corretta identificazione dei soggetti responsabili, l’attribuzione di ruoli conformi a quanto previsto dalla normativa e la verifica puntuale della completezza e veridicità delle informazioni rese.
In particolare, come evidenziato nei precedenti paragrafi, lanozione di organi di amministrazione e organi direttivinon risulta agevolmente determinabile in tutti i contesti, specialmente in presenza di strutture complesse, articolazioni interne o assetti societari non lineari. Una valutazione sommaria o approssimativa potrebbe condurre all’inserimento in piattaforma di dati non conformi, esponendo l’organizzazione al rischio di sanzioni, anche personali, e compromettendo il rapporto di collaborazione con l’autorità di vigilanza.
In questa prospettiva, affidarsi all’assistenza di uno studio legale con expertise specifica in materia di cybersicurezza può rappresentare un fattore determinante per assicurare una gestione rigorosa e tempestiva degli obblighi.
Siamo a disposizione per unconfronto sulle scelte operative della PA o dell’aziendanella fase di analisi organizzativa interna, al fine di assicurare il rispetto delle scadenze NIS per l’anno in corso.
Scadenze previste dal D. Lgs. 138/2024 (Direttiva NIS 2), con focus sugli adempimenti e obblighi di cybersicurezza per le imprese.
daRedazione|Apr 15, 2025|Diritto d'Impresa
Laregistrazione del software, pur non costituendo un adempimento obbligatorio ai fini dell’acquisizione del diritto d’autore, rappresenta uno strumento di primaria rilevanza sotto il profilo giuridico e probatorio. Il diritto d’autore, infatti, tutela automaticamente l’opera dell’ingegno sin dal momento della sua creazione, a condizione che essa possieda il requisito dell’originalità ai sensi dell’art. 2, n. 8, dellaLegge 22 aprile 1941, n. 633.
Tuttavia, in assenza di un sistema pubblico di accertamento formale della paternità e della data di creazione, l’onere della prova in caso di contestazione grava sull’autore o sul titolare dei diritti. In tale prospettiva, la registrazione del software si configura come un presidio giuridico per attribuirecertezza legaleall’identità dell’autore, alla titolarità dei diritti e all’anteriorità dell’opera rispetto a eventuali rivendicazioni concorrenti.
In ambito imprenditoriale, inoltre, la registrazione del software assume ulteriore rilievo quale elemento idoneo a soddisfare specifici requisiti normativi. In particolare, l’art. 25, comma 2, delDecreto-Legge 18 ottobre 2012, n. 179, nel definire le condizioni per l’iscrizione nella sezione speciale delle startup innovative, richiede che la società sia titolare, depositaria o licenziataria di almeno unbrevettoovvero di unsoftware registrato.
Sebbene la registrazione non sia imposta come un obbligo generalizzato, essa diventa, in casi normativamente tipizzati come quello testé menzionato, una condizione necessaria per accedere a specifici benefici giuridici e fiscali. La registrazione del software si pone dunque non solo come mezzo di tutela, ma anche come chiave di accesso a misure di incentivazione e riconoscimento dell’innovazione nel sistema economico nazionale.
Dopo aver approfondito, in unprecedente contributo, i presupposti di brevettabilità del software e le peculiarità della tutela industriale, nel presente articolo ci si concentra sullaregistrazione del softwarequale strumento volto a rafforzare la protezione legale dell’opera dell’ingegno attraverso modalità formali riconosciute dall’ordinamento.
Registrazione del software e tutela brevettuale: profili distintivi
Nel contesto dellaprotezione giuridica del software, è essenziale distinguere con chiarezza laregistrazione del softwareai fini del diritto d’autore dallatutela brevettualeprevista dal Codice della Proprietà Industriale. Le due forme di protezione si fondano su presupposti differenti, operano su piani giuridici distinti e producono effetti di diversa portata.
La registrazione del software, riconducibile all’ambito del diritto d’autore, riguarda la tutela dell’opera nella suaforma espressiva, ossia del codice sorgente quale prodotto creativo dell’ingegno umano. Tale protezione, che sorge automaticamente con la creazione dell’opera, ha per oggetto la specifica modalità con cui l’autore ha dato forma al programma, indipendentemente dalla funzione tecnica o dall’effetto che esso è in grado di produrre.
La tutela brevettuale, al contrario, è riservata a quei programmi per elaboratore che, integrandosi con un processo tecnico o con una soluzione innovativa, risultino idonei a soddisfare i requisiti dinovità,attività inventivaeapplicabilità industriale, come richiesto dagli articoli 45 e seguenti del Decreto Legislativo 10 febbraio 2005, n. 30.
In questo caso, l’oggetto della protezione non è la forma del codice, bensì lasoluzione tecnica sottesa al softwaree il risultato industriale che essa consente di ottenere. Mentre il diritto d’autore consente di vietare la riproduzione o la diffusione non autorizzata del codice nella sua espressione letterale, il brevetto conferisce al titolare il diritto esclusivo di impedire a terzi la realizzazione dellastessa invenzione funzionale, anche se implementata con codice differente.
Ne deriva che la registrazione del software, pur offrendo una tutela efficace sotto il profilo espressivo,non impedisce la riproduzionedell’idea funzionale sottostante, se non protetta da brevetto. Per tale ragione, le due forme di protezione sono tra loro diverse, e devono essere valutate in funzione della natura dell’opera e degli obiettivi attesi.
Registrazione del software presso la SIAE: disciplina ed efficacia giuridica
Tra le modalità riconosciute per formalizzare la registrazione del software, il deposito presso laSocietà Italiana degli Autori ed Editori (SIAE)rappresenta – per così dire – la via più istituzionale. Laregistrazione presso la SIAE consente al titolare del software di ottenere un attestato di deposito recantedata certa, con effetto probatorio opponibile a terzi.
Tale attestazione non incide sull’esistenza del diritto d’autore, che nasceex legeal momento della creazione dell’opera ai sensi dell’art. 6 della Legge 22 aprile 1941, n. 633 (“Il titolo originario dell’acquisto del diritto di autore è costituito dalla creazione dell’opera, quale particolare espressione del lavoro intellettuale”), ma fornisce uno strumento documentale utile a comprovare latitolarità dell’opera, lasua esistenza a una determinata datae laspecifica forma espressivadel codice sorgente. In questo senso, la registrazione del software presso la SIAE assolve una funzione certificativa che si rivela determinante in sede di contenzioso o per l’accesso a bandi o agevolazioni pubbliche.
La procedura di registrazione del software presso la SIAE si articola in una serie di adempimenti di natura documentale, tra cui la presentazione del modulo di richiesta, una descrizione tecnica dell’opera, una porzione significativa del codice sorgente (solitamente in formato .pdf) e una dichiarazione sostitutiva di atto notorio in cui il dichiarante attesti la titolarità del software e l’originalità dell’elaborato.
La SIAE, pur non effettuando una valutazione qualitativa del contenuto del codice, si limita a custodire e certificare il materiale depositato, garantendo lariservatezzadell’opera e la possibilità per il titolare di far valere i propri diritti patrimoniali e morali con il supporto di un documento ufficiale.
Ai sensi dell’art. 2704 del Codice civile, la data riportata nell’attestazione di deposito acquisisce efficacia legale e costituisce prova certa nei confronti di terzi. In conclusione, la registrazione del software presso la SIAE si configura come uno strumento di alto profilo per consolidare il regime giuridico di protezione dell’opera, rappresentando una scelta preferenziale per le imprese che intendano tutelare i propri diritti.
Registrazione del software mediante atto notarile
La registrazione del software può essere validamente effettuata anche tramiteatto notarile, nelle forme dell’atto pubblicoo dellascrittura privata autenticata. Tale modalità consente di attribuire al deposito del software un valore probatorio rafforzato, grazie all’intervento di un pubblico ufficiale che garantisce l’identità delle parti, la data dell’atto e la conformità formale della documentazione allegata.
Invero, ai sensi dell’art. 2700 delCodice civile, l’atto pubblico fa piena prova, fino a querela di falso, della provenienza del documento dal pubblico ufficiale che lo ha redatto, delle dichiarazioni delle parti e degli altri fatti che il notaio attesti avvenuti in sua presenza (tra cui la struttura del codice sorgente).
La forma notarile offre ulteriori garanzie sul piano dellariservatezza, dellaconservazione nel tempoe dellapossibilità di aggiornamento del contenuto depositato. È prassi consolidata allegare all’atto una descrizione funzionale del software e una copia del codice sorgente, integralmente o per estratti significativi, redatti in modo da permettere l’individuazione dell’opera e la sua riconducibilità al dichiarante.
A differenza della registrazione presso la SIAE, l’intervento notarile consente altresì diformalizzare contestualmente clausole contrattualitra le parti, come patti di riservatezza, impegni di sviluppo o attribuzione dei diritti in ambito aziendale o tra coautori. Ciò conferisce alla registrazione del software mediante atto notarile una potenziale dimensionenegoziale, idonea a supportare l’organizzazione dei rapporti giuridici sottostanti alla creazione e allo sfruttamento dell’opera.
In tale prospettiva, la forma pubblica si rivela particolarmente adatta nei contesti imprenditoriali, start-up e joint venture tecnologiche, in cui la certezza giuridica costituisce un valore importante per l’affermazione competitiva sul mercato.
Registrazione del software con validazione temporale: modalità “alternative”
La registrazione del software può avvenire anche mediante l’impiego distrumenti digitali idonei a conferire data certa, autenticità e integrità al documento informatico contenente l’opera. Tale modalità trova fondamento giuridico nel quadro normativo delineato dalCodice dell’Amministrazione Digitale(D. Lgs. 7 marzo 2005, n. 82) e nel Regolamento (UE) n. 910/2014 (eIDAS), che disciplina i servizi fiduciari qualificati in ambito elettronico.
Ai sensi dell’art. 20, comma 1-bis, del Codice dell’Amministrazione Digitale, la data e l’ora di formazione di un documento informatico sono opponibili a terzi se apposte mediantefirma elettronica qualificatao altro sistema che consenta di stabilire con certezza il momento della creazione del documento stesso. La validazione temporale, specie se associata afirma digitale, conferisce al documento un valore giuridico che lo rende equiparabile, sotto il profilo probatorio, a un atto dotato di data certa ex art. 2704 del Codice civile.
In questo contesto, la registrazione del software si realizza mediante il deposito, in formato elettronico, di una copia del codice sorgente e della documentazione tecnica allegata, da sottoporre a marcatura temporale presso unprestatore di servizi fiduciari qualificato, iscritto nell’elenco pubblico tenuto da AgID.
Tale operazione può avvenire in autonomia da parte del titolare o con l’assistenza di un soggetto terzo abilitato, e consente di ottenere un certificato elettronico attestante la data e l’immutabilità del contenuto depositato.
Sebbene la validazione temporale non comporti il deposito presso un ente pubblico, essa soddisfa pienamente i requisiti di certezza e tracciabilità richiesti dall’ordinamento, risultando particolarmente adatta nei contesti in cui sia necessarioversionare frequentemente il software, tutelare singole evoluzioni successive o operare in ambienti digitali dinamici.
Tra le modalità riconosciute per la registrazione del software, merita attenzione anche il servizio reso disponibile da alcune Camere di Commercio, che consente di ottenere una marcatura temporale legalmente valida attraverso un sistema di deposito digitale certificato.
Il servizio, accessibile mediante l’area riservata del portale DIRE (Deposito Informatico Registrazioni Elettroniche), consente a imprese, professionisti e persone fisiche di depositare un documento informatico contenente il codice sorgente o la documentazione descrittiva del software, ottenendo contestualmente una marca temporale qualificata che ne certifica la data di esistenza e ne garantisce l’integrità. La procedura è conforme ai requisiti tecnici e giuridici stabiliti dal Regolamento (UE) n. 910/2014 (eIDAS) e dal Codice dell’Amministrazione Digitale (D. Lgs. 82/2005), in quanto prevede l’utilizzo di un sistema di firma digitale e conservazione a norma, gestito da un prestatore di servizi fiduciari qualificato.
Supporto legale nella registrazione del software: perché rivolgersi a un avvocato?
Nel quadro normativo attuale, laregistrazione del softwareriveste una funzione particolarmente rilevante per lestart-up innovative, ossia per quelle società di capitali che, ai sensi dell’art. 25, comma 2, delDecreto-Legge 18 ottobre 2012, n. 179, possono accedere a un regime agevolato se in possesso di determinati requisiti oggettivi e soggettivi.
Tra questi ultimi, è espressamente previsto che la società siatitolare, depositaria o licenziataria di almeno un brevetto o di un software registrato. In tal senso, la registrazione del software non è soltanto uno strumento di tutela, ma costituisce anche una condizione legale per ilriconoscimento dello status di impresa innovativa, con tutti i benefici che ne derivano in termini fiscali, societari e di accesso semplificato a procedure pubbliche e private di finanziamento.
Le modalità di registrazione analizzate nel presente articolo – deposito presso la SIAE, atto notarile o deposito camerale – appaiono idonee a tal fine. Ma la scelta sulla modalità in concreto più opportuna è il frutto di una valutazione strategica e di convenienza in relazione alla specifica natura del software e all’utilizzo che ne viene fatto.
Oltre al contesto delle start-up, la registrazione del software rappresenta in generale un presidio giuridico di fondamentale importanza per qualsiasi soggetto economico o professionale che intenda attribuire certezza allapropria paternità creativa, prevenire contenziosi, regolamentare i rapporti giuridici con soggetti terzi o consolidare il valore di mercato dell’opera.
È in questa prospettiva che si comprende appieno il ruolo dell’assistenza legalenella gestione strategica della proprietà intellettuale: un avvocato può orientare nella scelta dello strumento di registrazione più adeguato al contesto operativo, redigere i necessari accordi di sviluppo, licenza e riservatezza, predisporre dichiarazioni autoriali coerenti con le esigenze probatorie e, più in generale, assicurare che l’intera architettura giuridica che circonda il software sia coerente con le aspettative economiche dell’impresa.
Il nostro Studio Legale assiste imprese, professionisti e start-up nell’intero percorso di tutela del software, offrendo supporto qualificato in materia di diritto dell’innovazione e delle nuove tecnologie.Contattaci per un confronto!
Studio legale D’Agostino. Protezione del software e assistenza legale su programmi per elaboratore e diritto d’autore.